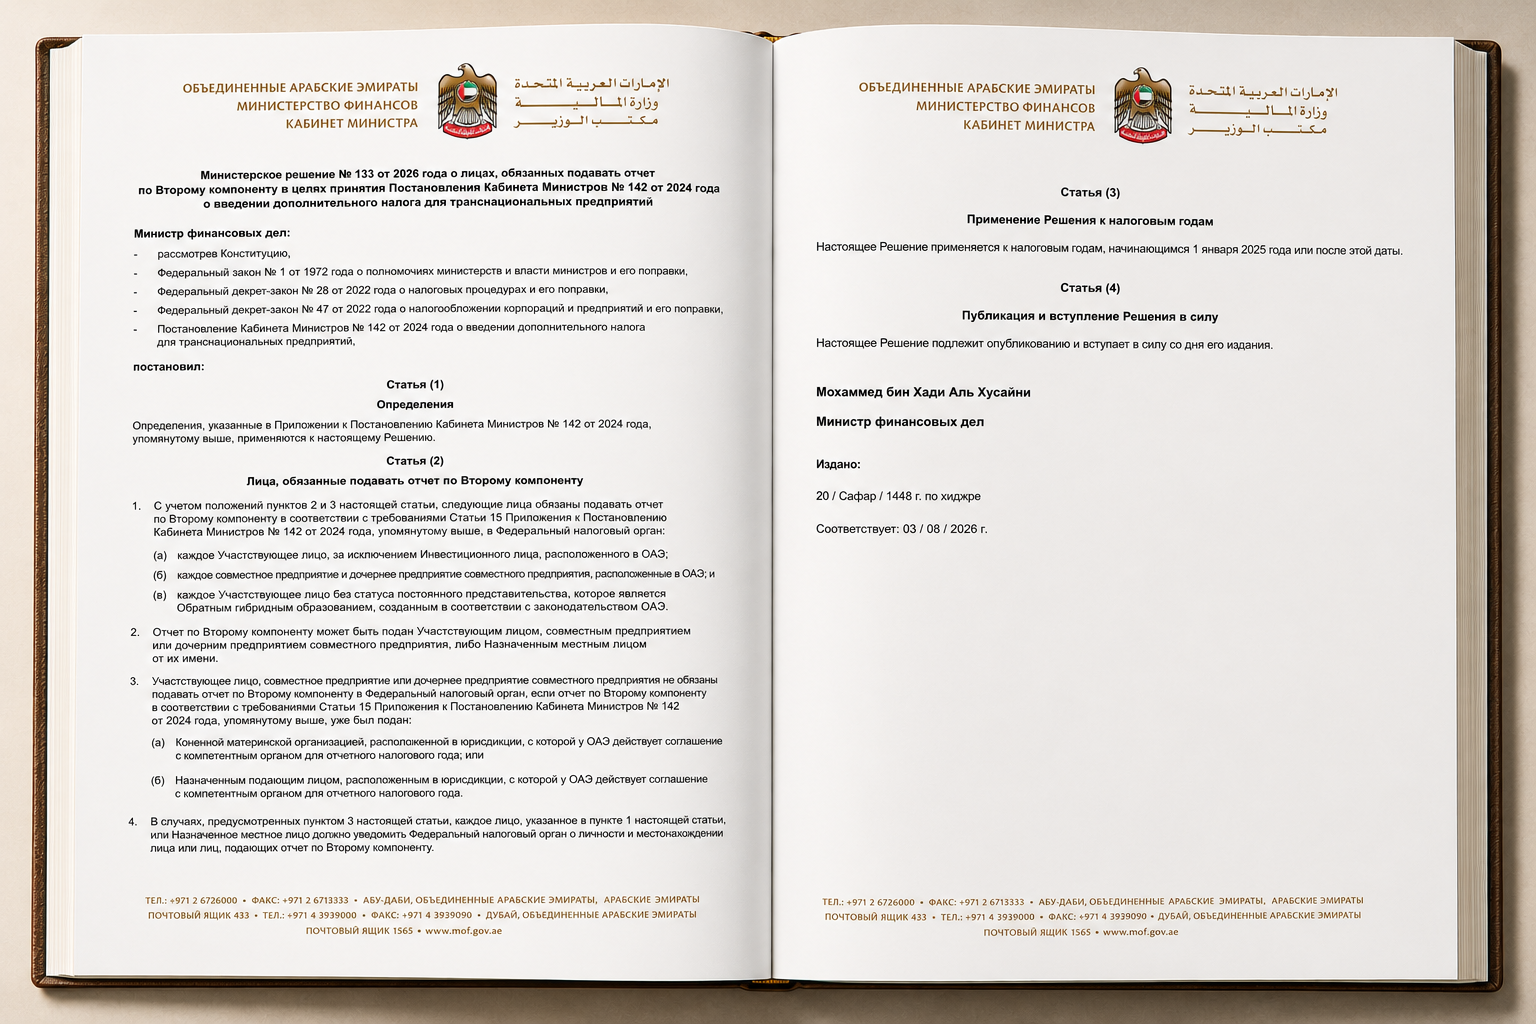
Объединенные Арабские Эмираты продолжают курс на полную интеграцию в глобальные стандарты налоговой прозрачности. Министерство финансов ОАЭ опубликовало Министерское решение № 133 от 2026 года, которое вводит жесткие правила специальной налоговой отчетности для транснациональных корпораций.
Этот шаг является практической реализацией постановления Кабинета министров № 142 от 2024 года о механизме дополнительного налога (Top-Up Tax) и полностью синхронизирует эмиратское законодательство с глобальными правилами противодействия размыванию налогооблагаемой базы (GloBE) по стандартам ОЭСР и G20.
Разбираем, кого это касается и как бизнесу подготовиться к новым требованиям.
Ключевые положения Решения № 133 от 2026 года
Кто подпадает под действие:
Новые правила обязательны для каждой многонациональной организации (МНК), официально зарегистрированной в ОАЭ, чья глобальная консолидированная выручка превышает порог в 750 млн евро. Сюда также в обязательном порядке включаются совместные предприятия, их дочерние компании в Эмиратах, а также предприятия без государственной принадлежности, созданные как «обратные гибридные структуры» (reverse hybrid entities).
Кто освобожден:
Инвестиционные компании и фонды, подпадающие под специальные исключения в рамках правил GloBE.
Что необходимо подавать:
Специальную отчетность Pillar Two Information Return, содержащую детализированные данные о распределении доходов, уплаченных налогах и расчете эффективной налоговой ставки (ETR) по каждой юрисдикции.
Механизм подачи:
Регламент допускает гибкость: отчетность может быть подана в Федеральную налоговую службу (FTA) как непосредственно самой организацией, так и назначенным местным субъектом (Constituent Entity) от имени всей группы.
Дата вступления в силу:
Правила применяются к финансовым годам, начинающимся 1 января 2025 года или позже.
Что это значит для бизнеса в ОАЭ?
Даже если ваша локальная компания в Дубае или Абу-Даби является небольшим юридическим лицом, вы можете попасть под эти правила, если являетесь дочерней структурой или частью крупной международной группы.
Для таких компаний это означает:
Чек-лист: Первые шаги для компаний
Если ваш бизнес является частью международной группы, рекомендуем предпринять следующие действия до конца текущего финансового года:
Заключение
Введение Министерского решения № 133 от 2026 года подтверждает, что ОАЭ не просто формально приняли правила Pillar Two, но и создали работающий, детально прописанный механизм их администрирования. Для международного бизнеса это означает конец эпохи «серых зон» и начало периода абсолютной налоговой определенности, где комплаенс становится таким же важным конкурентным преимуществом, как и операционная эффективность.
Этот шаг является практической реализацией постановления Кабинета министров № 142 от 2024 года о механизме дополнительного налога (Top-Up Tax) и полностью синхронизирует эмиратское законодательство с глобальными правилами противодействия размыванию налогооблагаемой базы (GloBE) по стандартам ОЭСР и G20.
Разбираем, кого это касается и как бизнесу подготовиться к новым требованиям.
Ключевые положения Решения № 133 от 2026 года
Кто подпадает под действие:
Новые правила обязательны для каждой многонациональной организации (МНК), официально зарегистрированной в ОАЭ, чья глобальная консолидированная выручка превышает порог в 750 млн евро. Сюда также в обязательном порядке включаются совместные предприятия, их дочерние компании в Эмиратах, а также предприятия без государственной принадлежности, созданные как «обратные гибридные структуры» (reverse hybrid entities).
Кто освобожден:
Инвестиционные компании и фонды, подпадающие под специальные исключения в рамках правил GloBE.
Что необходимо подавать:
Специальную отчетность Pillar Two Information Return, содержащую детализированные данные о распределении доходов, уплаченных налогах и расчете эффективной налоговой ставки (ETR) по каждой юрисдикции.
Механизм подачи:
Регламент допускает гибкость: отчетность может быть подана в Федеральную налоговую службу (FTA) как непосредственно самой организацией, так и назначенным местным субъектом (Constituent Entity) от имени всей группы.
Дата вступления в силу:
Правила применяются к финансовым годам, начинающимся 1 января 2025 года или позже.
Что это значит для бизнеса в ОАЭ?
Даже если ваша локальная компания в Дубае или Абу-Даби является небольшим юридическим лицом, вы можете попасть под эти правила, если являетесь дочерней структурой или частью крупной международной группы.
Для таких компаний это означает:
- Рост комплаенс-нагрузки: Потребуется сбор и консолидация финансовых данных по новым, более строгим стандартам ОЭСР, что часто требует доработки ERP-систем.
- Необходимость координации: Локальному офису придется тесно взаимодействовать с головным офисом за рубежом для корректного расчета Top-Up Tax и заполнения отчетности.
- Повышенное внимание FTA: Налоговая служба ОАЭ получает новые инструменты для автоматической сверки данных с международными партнерами в рамках обмена налоговой информацией.
Чек-лист: Первые шаги для компаний
Если ваш бизнес является частью международной группы, рекомендуем предпринять следующие действия до конца текущего финансового года:
- Проведите аудит структуры: Убедитесь, превышает ли глобальная консолидированная выручка вашей группы порог в 750 млн евро за предыдущий финансовый год.
- Определите ответственного: Решите, какая именно организация в группе (головная или локальная в ОАЭ) будет подавать Pillar Two Information Return в FTA, и оформите соответствующие внутренние приказы или соглашения.
- Оцените разрыв в данных: Проверьте, способна ли ваша текущая система управленческого и налогового учета предоставить данные в формате, требуемом стандартами GloBE.
- Обновите налоговую стратегию: Проконсультируйтесь с международными налоговыми советниками для оценки потенциального воздействия Top-Up Tax на вашу эффективную налоговую ставку в ОАЭ.
Заключение
Введение Министерского решения № 133 от 2026 года подтверждает, что ОАЭ не просто формально приняли правила Pillar Two, но и создали работающий, детально прописанный механизм их администрирования. Для международного бизнеса это означает конец эпохи «серых зон» и начало периода абсолютной налоговой определенности, где комплаенс становится таким же важным конкурентным преимуществом, как и операционная эффективность.
Подписывайтесь на наши социальные сети и узнавайте актуальные новости:
🔹 VK (экспертные посты, разборы, новости) (https://vk.com/marina_dyachenko_probiz)
🔹 YouTube (видео, эфиры, обучение, разъяснения) (https://www.youtube.com/@mdyachenko)
🔹 Instagram — Марина Дяченко (личный бренд, бизнес, смыслы) (https://www.instagram.com/marina_dyachenko_taxera?igsh=MTY0cTV3MjMwN2F6OA==)
🔹 Instagram — Marina Dyachenko Taxera Academy (налоги, бухгалтерия, бизнес в GCC) (https://www.instagram.com/marina_dyachenko_academy/)
🔹Linkedin — https://www.linkedin.com/in/marina-dyachenko-4403bb250/
🔹Дзен — https://dzen.ru/id/6a4b97b62e8cca26bac202d6?share_to=link